
【まず何をすべき?】土地を相続したら読む記事|活用と売却、正しい判断の進め方
親や親族から土地を相続した場合、多くの方が「何から手をつければいいのか分からない」という状態に陥ります。相続には法律上の期限が定められている手続きも多く、知らないまま放置してしまうと、思わぬ過料や税負担につながることもあります。
この記事では、土地相続の基本的な流れから、活用と売却の判断基準、そして見落としがちな注意点まで、順を追って整理していきます。

wisdomsnakes
souzoku-zei
green-osaka
相続発生後にまずやるべきこと
土地を相続した際にまず取り組むべきなのは、次の3つです。
- 権利関係・評価額の把握——誰がどの割合で相続するのか、その土地にどれくらいの価値があるのかを確認します。
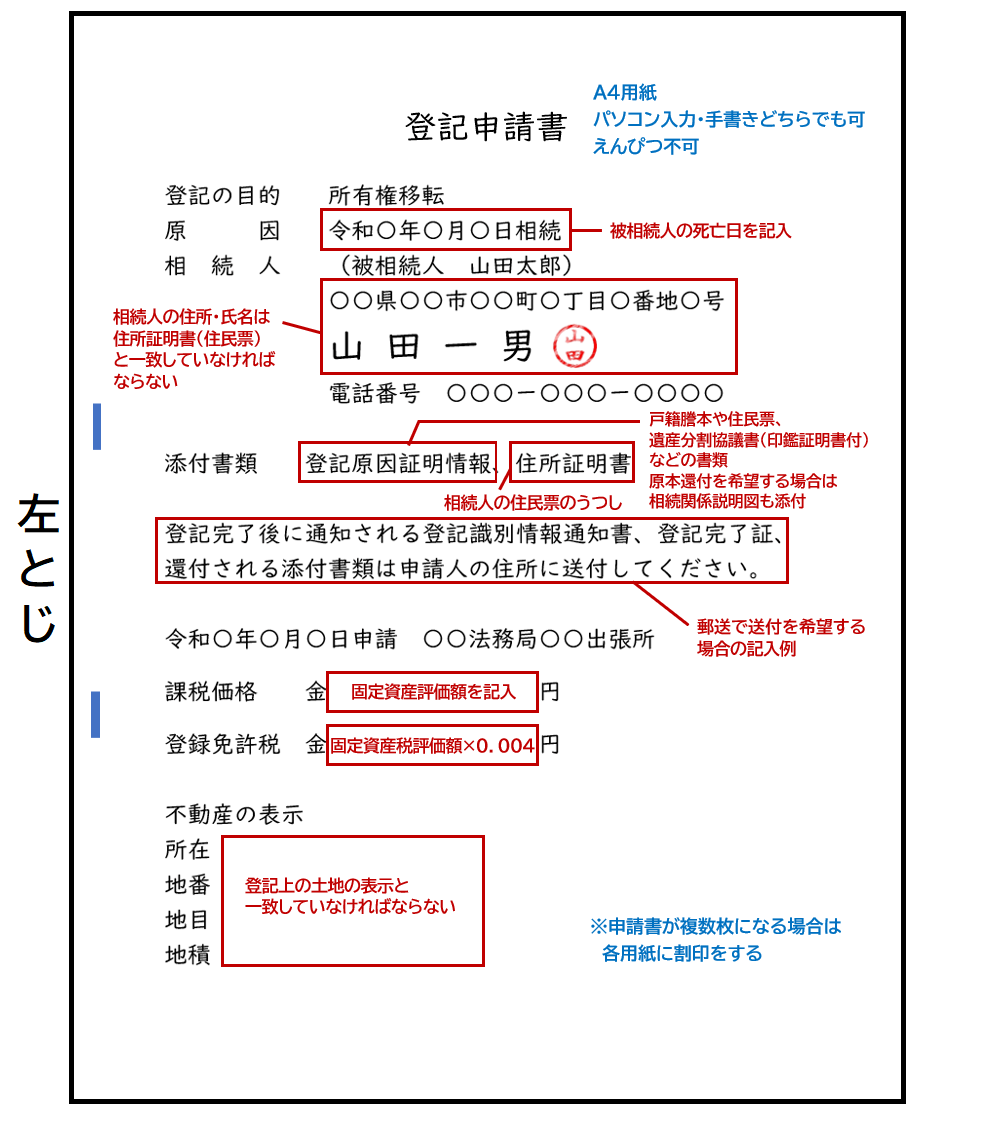
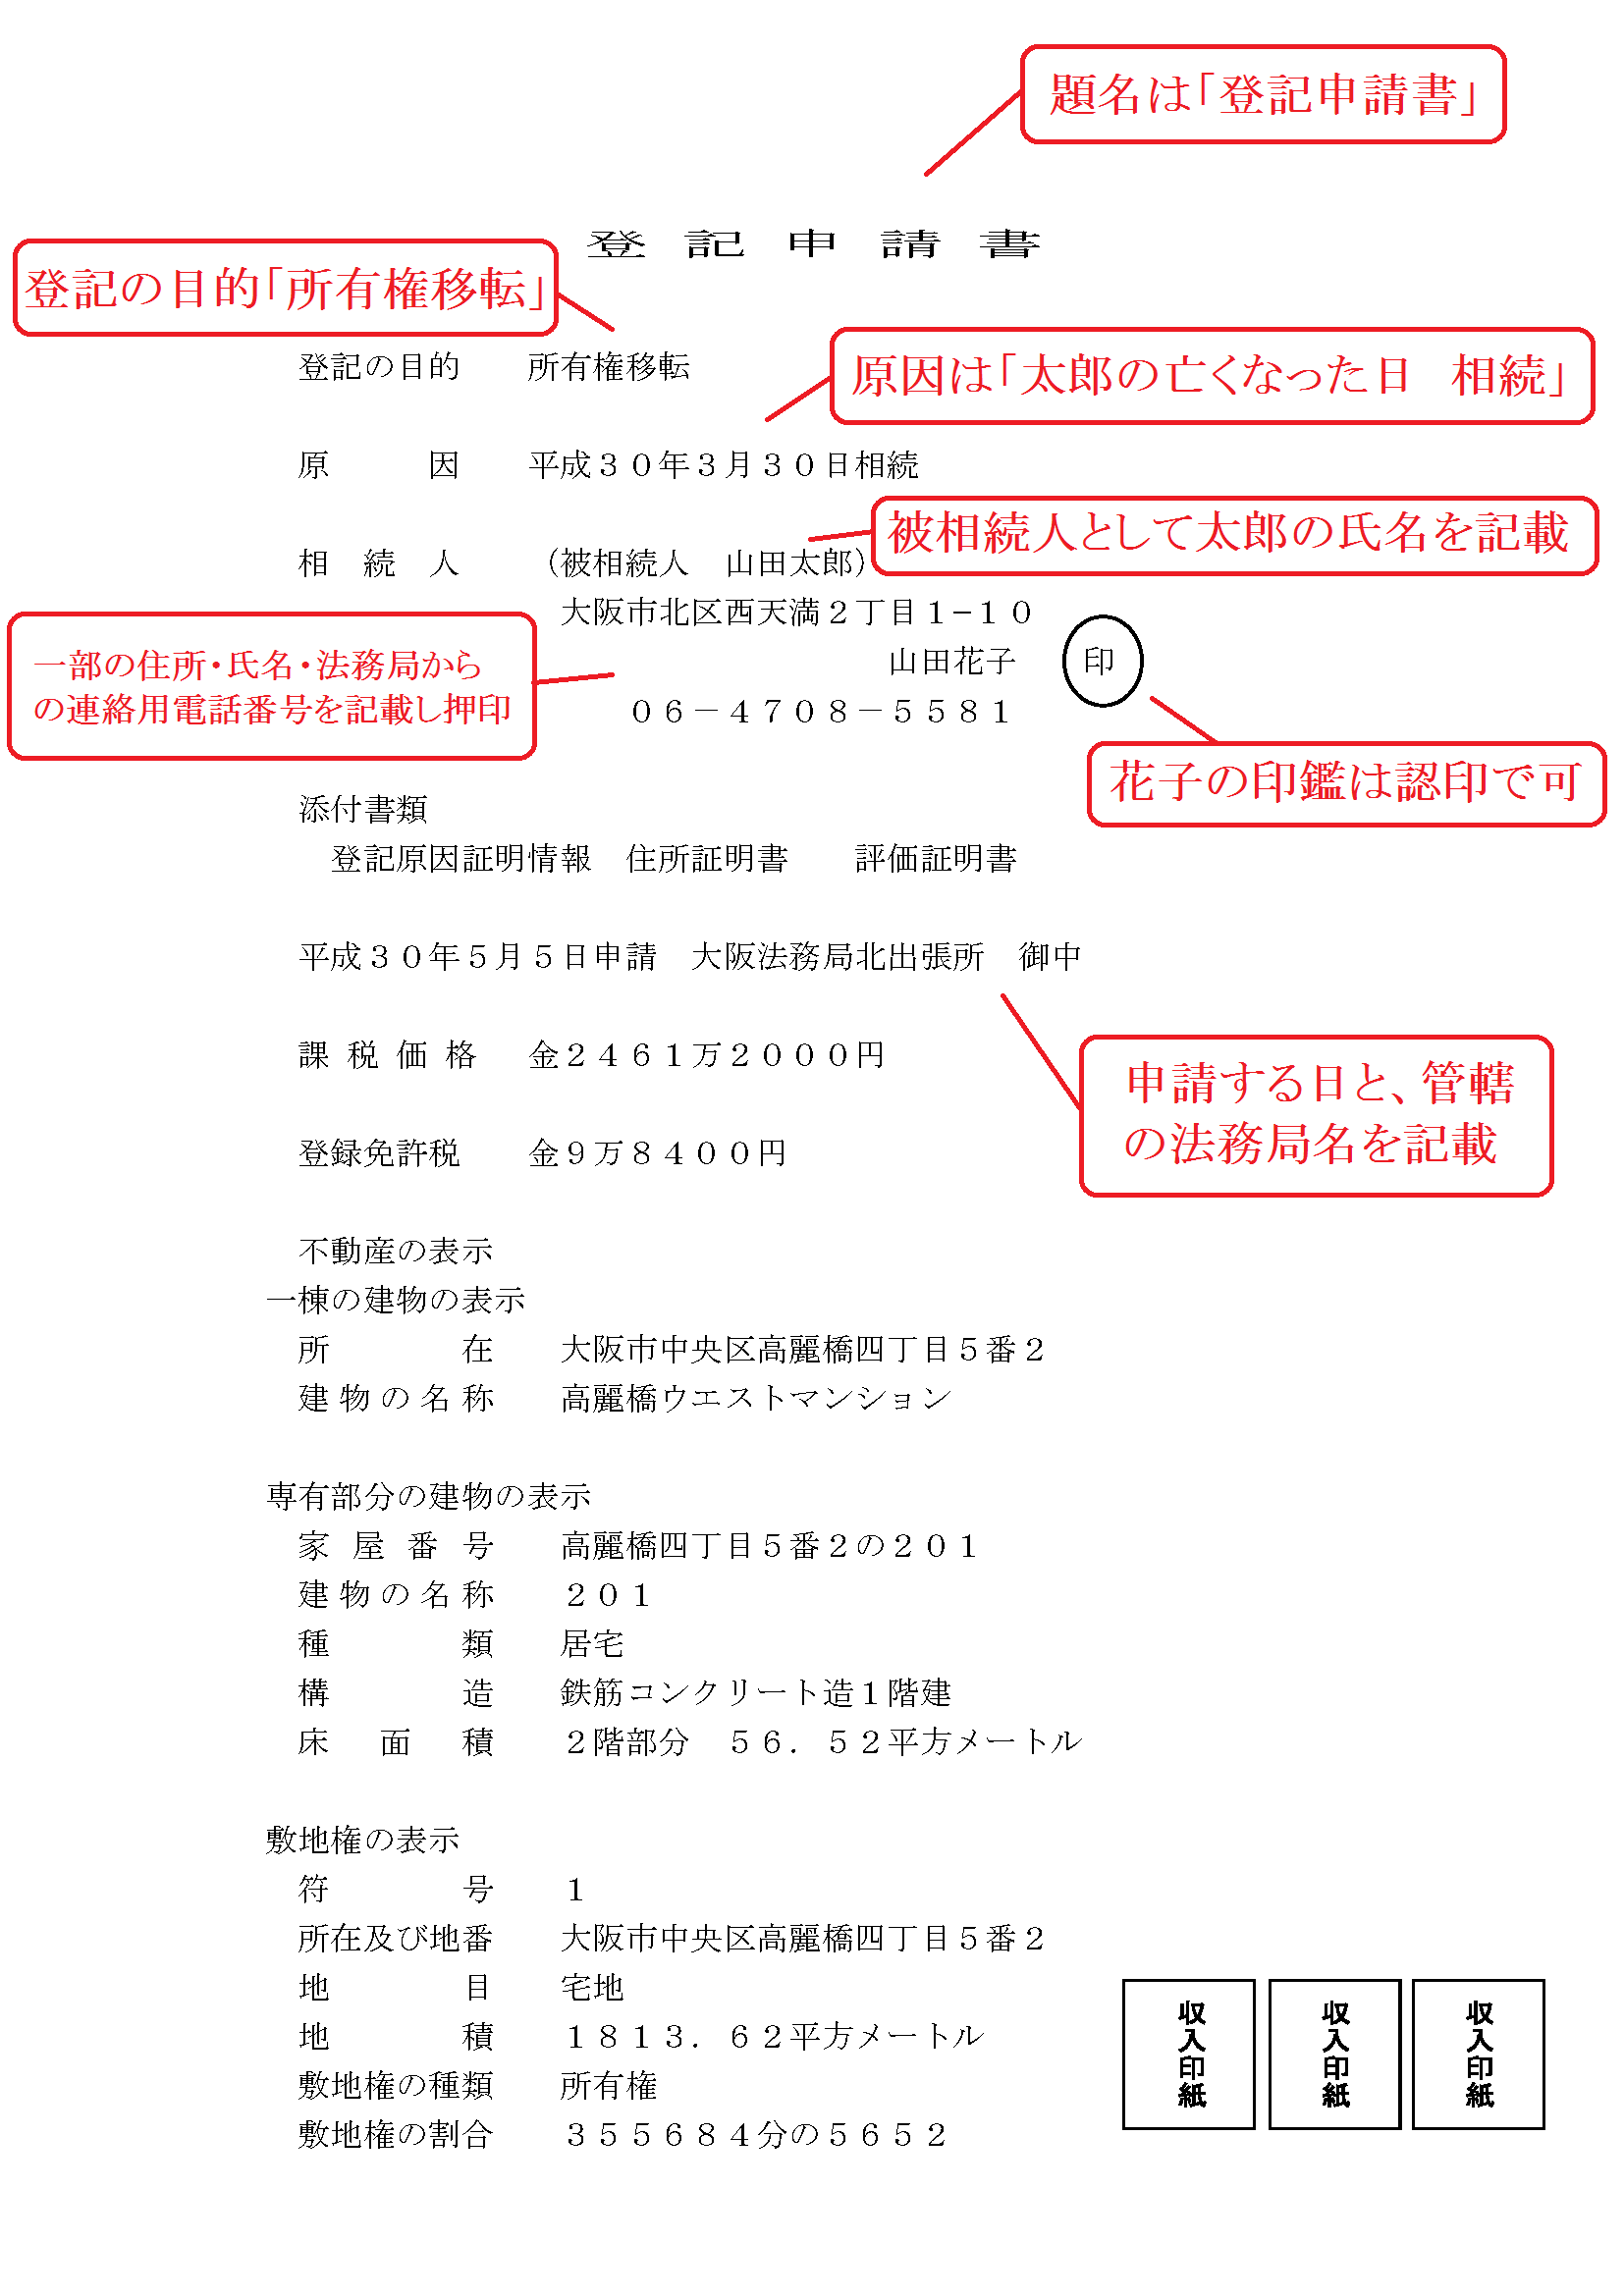
- 相続登記——名義を被相続人から相続人へと正式に変更する手続きです。
- 相続税申告(10ヶ月以内)——期限が明確に定められているため、他の手続きより優先して動く必要があります。
これらを済ませたうえで、土地の立地や周辺の需要を踏まえながら「活用するか」「売却するか」を判断していく、というのが基本的な流れになります。
相続発生後の進め方|4つのステップ
| ステップ | 内容 |
|---|---|
| ① 権利関係と評価額の確認 | 登記事項証明書で名義を確認し、公図・路線価・固定資産税評価額から資産価値を調べる。 |
| ② 遺産分割協議と相続登記 | 相続人全員で分け方を決め、協議書を作成して名義変更登記を行う。 |
| ③ 相続税の試算 | 基礎控除額(3,000万円+600万円×法定相続人の数)を超えるか確認し、特例の利用を検討する。 |
| ④ 土地の現地調査・需要診断 | ハウスメーカーや不動産会社に査定・活用プランを依頼し、収支と節税効果を比較して運用か売却かを決定する。 |
順番としては、まず①〜③の法的・税務的な手続きを固めてから、④の「その土地をどう活かすか」という検討に進むのが無理のない流れです。
主要な土地活用の選択肢比較
「活用するか、売却するか」を決めるうえでは、それぞれの活用方法にどんな特徴があるのかを知っておく必要があります。ここでは代表的な5つの選択肢を、収益性・メリット・デメリット・適した立地の観点から比較します。

kaihatsu.uniho.co

kaihatsu.uniho.co

kaihatsu.uniho.co
① 賃貸住宅経営(アパート・マンション)
収益性:中〜高
安定した家賃収入が見込め、貸家建付地として相続税・固定資産税の節税効果が大きいのが特徴です。長期的な資産形成にもつながります。
一方で、建築費という大きな初期投資が必要になるほか、空室リスクや老朽化による修繕リスクも抱えることになります。住宅街、駅徒歩圏、賃貸需要のあるエリアに適した選択肢です。
② 駐車場経営(月極・コインパーキング)
収益性:低〜中
建物を建てないため初期費用を抑えられ、比較的早く投資回収できるのがメリットです。将来的に売却や他用途への転用がしやすい点も魅力といえます。
ただし、更地扱いとなるため節税効果は薄く、面積あたりの収益上限も低めです。繁華街、駅周辺、住宅街の変形地・狭小地に向いています。

coinparkingkeiei-hikaku

parkengineer

rise-g.co
③ 事業用定期借地(ロードサイド店舗等)
収益性:中
事業者側が建物を建てるため、土地オーナー側の建築費負担はゼロ。契約期間満了後は確実に更地として返還される点も安心材料です。
その反面、契約期間が10〜50年と長期にわたって拘束されるため、その間は自分で自由に使うことができません。幹線道路沿いなど、ロードサイド店舗の需要があるエリアが適地です。
④ 太陽光発電
収益性:低〜中
建物を建てられないような土地でも運用でき、日照条件さえ満たせば集客の必要もありません。
デメリットとしては、20年後に発生する設備撤去費用や、年々下落傾向にある売電価格が挙げられます。郊外の農地転用地や、日当たりの良い広い土地に向いています。

sumaity

mega-hatsu

miya-momodani
⑤ 売却(換価処分)
収益性:現金化
固定資産税や管理の手間・リスクから完全に解放されるうえ、複数の相続人で分ける「遺産分割」もしやすくなります。
一方で譲渡所得税がかかること、そして将来的な資産収入は生まれなくなる点は理解しておく必要があります。遠方にある土地、管理が難しい土地、賃貸需要のない地域の土地には、現実的な選択肢となることが多いです。
活用方法の比較まとめ
| 活用方法 | 収益性 | メリット | デメリット・リスク | 適した立地・土地 |
|---|---|---|---|---|
| 賃貸住宅経営 | 中〜高 | 節税効果大、長期的な資産形成 | 初期投資大、空室・老朽化リスク | 住宅街、駅徒歩圏 |
| 駐車場経営 | 低〜中 | 初期費用少、転用しやすい | 節税効果薄い、収益上限低い | 繁華街、変形地・狭小地 |
| 事業用定期借地 | 中 | 建築費負担ゼロ、確実に更地返還 | 長期間の拘束 | 幹線道路沿い |
| 太陽光発電 | 低〜中 | 建物不可の土地でも運用可 | 撤去費用、売電価格下落 | 郊外、日当たり良好 |
| 売却 | 現金化 | 手間・リスクから解放 | 譲渡所得税、資産収入なし | 遠方、管理困難な土地 |
相続時に見落としがちな重要ポイント
土地活用の方向性を決める以前に、相続そのものに関する法的な期限や注意点を押さえておく必要があります。

kmf.azueropanama

starchicago

topcourt-law
相続登記の義務化(2024年4月開始)
不動産を取得したと知った日から3年以内に、名義変更(相続登記)を行う必要があります。正当な理由なく放置すると、10万円以下の過料の対象となる可能性があります。
相続税の申告・納付期限は10ヶ月
被相続人が亡くなったことを知った日の翌日から10ヶ月以内に、申告・納付を済ませる必要があります。現金がない場合は「売却して納税する(換価分割)」といったスケジュール調整を、早い段階から進めておくことが重要です。
「小規模宅地等の特例」による節税
被相続人の自宅や事業に使っていた土地であれば、評価額を最大80%減額できる特例があります。ただし同居条件や所有継続条件など、適用要件が厳格なため、事前に税理士等への確認が必須です。
共有名義での相続は避ける
複数の兄弟姉妹などで1つの土地を「共有名義」で相続すると、将来の売却・活用・建築の際に全員の合意が必要となり、権利関係が複雑化してトラブルの原因になります。分筆して単独所有にするか、売却して現金で分けるのが無難です。
放置による「負動産」化(維持コストと罰則)
活用せずに更地のまま放置しても、毎年の固定資産税・都市計画税は発生し続けます。また、草木の繁茂や建物の倒壊リスクを放置して「特定空家」等に指定されると、固定資産税の住宅用地特例(最大1/6軽減)が解除され、税額が大幅に上がる点にも注意が必要です。
「相続土地国庫帰属制度」の活用
利用予定がなく売却も難しい不要な土地については、一定の要件(建物がない更地であること、境界が明確であること等)を満たせば、10年分の管理費用相当の負担金を支払うことで、国に引き取ってもらう制度もあります。
まとめ
土地の相続は、「権利関係・評価額の把握」「相続登記」「相続税申告」という法的手続きを期限内に進めることがまず第一歩です。そのうえで、土地の立地や需要に応じて、賃貸経営・駐車場経営・定期借地・太陽光発電・売却のいずれが最適かを見極めていくことになります。
特に相続登記の義務化や10ヶ月という申告期限は見落とされがちなポイントです。判断に迷う場合は、早めに税理士や不動産会社など専門家へ相談することをおすすめします。


コメント